Opini
Memitigasi Ilusi

Smallest Font
Largest Font
Memitigasi Ilusi "Durian Runtuh" di Balik Pelemahan Rupiah
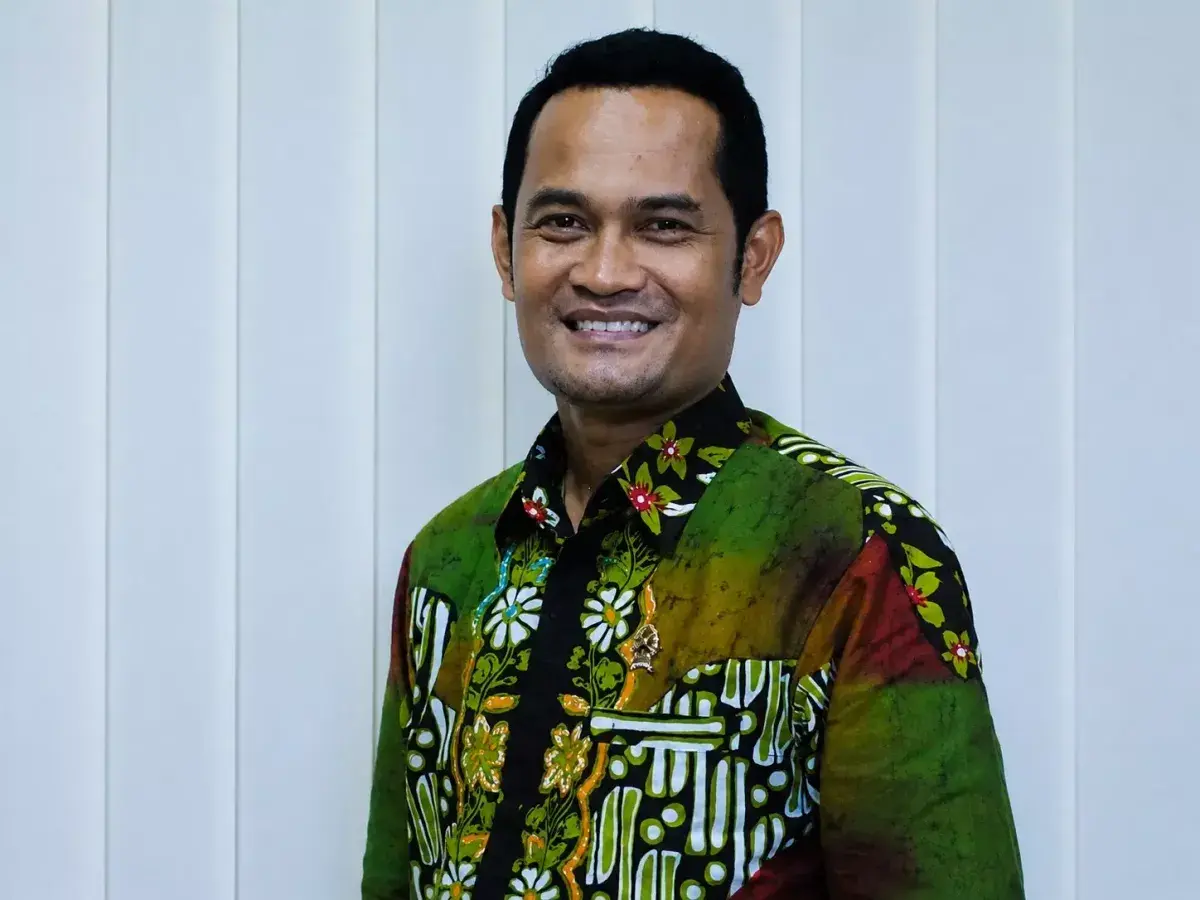
Penulis : Yazid Kanca Surya *) 19 Aug 2026 | 11:24 WIB
Yazid Kanca Surya, Direktur Utama PT Bursa Berjangka Jakarta. (Ist.)
JAKARTA, Investor.id — Setiap kali nilai tukar rupiah melemah terhadap dolar Amerika Serikat (AS), sebuah pemeo klasik kerap bergema di ruang-ruang diskusi publik. Pemeo tersebut meyakini bahwa para eksportir justru sedang meraih “durian runtuh”, alih-alih tertekan sebagaimana kebanyakan pelaku usaha lainnya.
Secara kasat mata, asumsi ini terasa masuk akal. Ketika rupiah terdepresiasi hingga menyentuh level psikologis di atas Rp18.000, setiap lembar dolar yang dibawa pulang dari perdagangan di pasar global akan bernilai lebih gemuk ketika dikonversi ke dalam mata uang lokal.
Hanya saja, jika kita membedah lebih dalam struktur industri di Indonesia, bahkan yang berasal dari hulu atau berbasis komoditas, narasi ini dapat menjadi ilusi berbahaya. Musababnya, industri tersebut tak sepenuhnya kebal dari pengaruh fluktuasi nilai tukar.
Dalam teori ekonomi Kondisi Marshall-Lerner dijelaskan bahwa depresiasi mata uang hanya akan berujung pada perbaikan neraca perdagangan, jika respons gabungan dari permintaan ekspor dan impor cukup elastis terhadap perubahan harga. Kenyataannya, banyak eksportir di Indonesia memiliki ketergantungan impor komponen pendukung yang sifatnya sangat inelastis.
Mereka tidak memiliki opsi substitusi yang memadai di pasar domestik. Alhasil, mereka mau tidak mau harus mengimpor komponen tersebut dengan harga dolar AS yang kian mahal imbas pelemahan rupiah.
Eksportir olein bisa saja mengklaim bahwa bahan baku mereka yang berupa minyak sawit mentah (crude palm oil/CPO) berasal dari perkebunan di dalam negeri. Kendati demikian, ada sangat banyak komponen pendukung produksi krusial yang harganya sangat sensitif terhadap nilai tukar.
Sebagai contoh, sekitar 36% dari pupuk yang menjadi komponen penting dalam operasional di perkebunan masih harus diimpor dari luar negeri, menurut Badan Pusat Statistik (BPS). Bahkan ketika mayoritas produksi pupuk di dalam negeri, bahan bakunya seperti fosfor dan kalium tetap harus didapatkan dari mancanegara, yang tarifnya dipatok dalam dolar AS.
Tak hanya pupuk. Di sektor logistik, armada truk dan alat berat yang memindahkan berton-ton komoditas ini dari perkebunan ke pabrik pengolahan membutuhkan suku cadang impor yang harganya melonjak drastis saat rupiah terpuruk.
Pengaruh nilai tukar juga terasa di fasilitas pabrik pengolahan komoditas. Untuk mengubah CPO menjadi olein yang memenuhi standar ekspor, misalnya, industri membutuhkan bahan baku kimia pendukung, seperti asam fosfat, asam sitrat, hingga bleaching earth, yang masih cukup banyak diimpor dari luar negeri.
Melihat struktur ini, beban pokok penjualan atau biaya operasional pabrik secara otomatis akan meningkat seiring pelemahan rupiah. Kondisi yang tak terhindarkan tersebut pada akhirnya menetralkan –jika tidak menelan habis– margin keuntungan yang bisa didapatkan dari konversi pendapatan ekspor.
Ancaman dari pelemahan nilai tukar tidak hanya berhenti pada membengkaknya biaya komponen pendukung. Para eksportir komoditas turut terkepung oleh berbagai eksposur risiko secara bersamaan. Mengutip kerangka pemikiran Alan C. Shapiro dalam kajian manajemen keuangan multinasional, korporasi yang bermain di arena global harus berhadapan dengan eksposur transaksi, yakni risiko kerugian nyata dari kewajiban finansial jangka pendek yang harus dibayar dengan valuta asing.
Menghadapi sederet ketidakpastian tersebut, eksportir kini tidak bisa sekadar mengandalkan keberuntungan atau insting bisnis. Manajemen risiko melalui mekanisme lindung nilai atau hedging telah bergeser posisinya, dari yang semula dianggap sebagai sebuah opsi menjadi keharusan operasional.
Sebuah studi yang dipublikasikan dalam Journal of International Money and Finance (2020) membuktikan bahwa perusahaan yang secara proaktif menggunakan instrumen derivatif untuk memitigasi risiko harga pasar, terbukti memiliki volatilitas arus kas 20-30% lebih rendah. Setali tiga uang, valuasi perusahaan mereka pun bisa menjadi lebih premium dibandingkan para kompetitor.
Mengingat eksportir sulit untuk melakukan lindung nilai secara spesifik pada harga komponen pendukung yang diimpor, satu-satunya cara untuk menyelamatkan neraca perusahaan adalah dengan mengunci kepastian margin pada sisi produk utama mereka. Melalui kontrak berjangka komoditas yang spesifik dan terstandardisasi di Bursa Berjangka Jakarta atau JFX, perusahaan dapat mengambil posisi lindung nilai jauh sebelum masa panen atau jadwal pengiriman tiba.
Jika pelemahan rupiah ternyata memicu lonjakan biaya produksi akibat mahalnya bahan pendukung impor, eksportir telah memiliki sabuk pengaman dari posisi kontrak di pasar berjangka yang mengunci harga jual ideal mereka. Alhasil, margin keuntungan tidak lantas menguap.
Keunggulan mengeksekusi strategi lindung nilai di dalam ekosistem JFX juga terletak pada aspek standardisasi kontrak dan transparansi pembentukan harga. Seluruh kontrak yang diperdagangkan memiliki spesifikasi teknis yang jelas dengan harga yang terbentuk murni dari dinamika interaksi permintaan dan penawaran di lantai bursa. Transparansi ini memberikan acuan yang valid bagi para pelaku usaha untuk merumuskan proyeksi arus kas ke depan dengan penuh kepastian.
Selain transparansi, ekosistem JFX juga menjawab kecemasan eksportir atas risiko gagal bayar dari pihak lawan transaksi saat bersinggungan dengan produk derivatif. Ini mengingat setiap transaksi di JFX dijamin penyelesaiannya oleh PT Kliring Berjangka Indonesia sebagai pihak penjamin sentral.
Mekanisme ini memastikan bahwa risiko mangkirnya pihak lawan dapat ditekan hingga titik nol. Hal itu pun dapat memberikan ketenangan pikiran bagi manajer keuangan saat menyusun strategi penangkal inflasi biaya produksi.
Lebih jauh, partisipasi aktif para pelaku ekspor di bursa komoditas domestik ini membawa dampak eksternalitas yang teramat positif bagi ketahanan ekonomi nasiona. Setiap volume transaksi lindung nilai yang dieksekusi di JFX berkontribusi langsung pada pendalaman pasar keuangan dalam negeri.
Semakin likuid pasar derivatif domestik, semakin kuat pula kapasitas ekonomi kita meredam gejolak arus modal. Pada gilirannya, hal tersebut akan bisa menstabilkan nilai tukar rupiah itu sendiri.
Memasuki paruh kedua dari dekade yang penuh dengan turbulensi makroekonomi ini, makin menunjukkan bahwa volatilitas merupakan sebuah keniscayaan. Terus bergantung pada harapan bahwa setiap pelemahan rupiah akan otomatis menebalkan dompet eksportir tanpa memperhitungkan lonjakan biaya produksi adalah simplifikasi yang mengundang petaka.
Ketangguhan sejati para eksportir kini diuji dari seberapa disiplin mereka memagari margin keuntungan di tengah kepungan risiko dari berbagai penjuru. Praktik lindung nilai yang terkalkulasi dengan presisi adalah sauh yang akan menjaga kapal bisnis tetap stabil.
*) Direktur Utama PT Bursa Berjangka Jakarta, Yazid Kanca Surya.
Follow Channel Telegram Official kami untuk update artikel-artikel investor.id
Follow peradaban.id
Add to preferred sources on Google
Editors Team
Citra Amelia
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow