Keuangan
Musk dan Zuckerberg Memilih KPR untuk Menjaga Investasi

Smallest Font
Largest Font
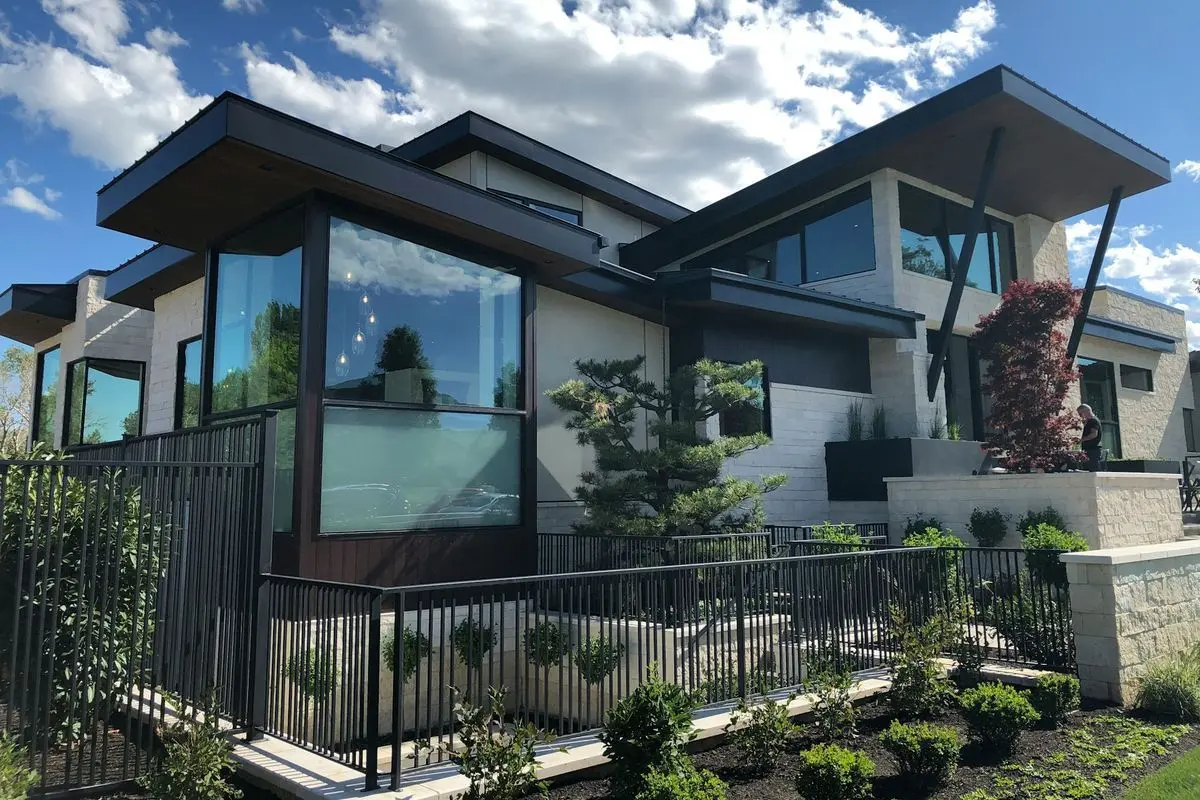
Membeli rumah secara tunai bukan selalu pilihan paling menguntungkan, bahkan bagi orang dengan kekayaan luar biasa besar. Elon Musk dan Mark Zuckerberg memilih menggunakan kredit pemilikan rumah (KPR) untuk mempertahankan dana investasi dan mengatur penggunaan kekayaan mereka. Strategi tersebut dilansir dari Tekno.
Bagi kelompok miliarder, keputusan berutang tidak semata-mata berkaitan dengan kemampuan membayar. Pertimbangan utamanya adalah bagaimana menempatkan modal agar menghasilkan keuntungan lebih besar daripada biaya pinjaman.
Elon Musk, yang tercatat sebagai orang terkaya di dunia, memiliki sejumlah pinjaman untuk properti. Salah satunya adalah kredit senilai 61 juta dollar AS atau sekitar Rp1,1 triliun dari Morgan Stanley untuk membeli lima properti di California.
Nilai pinjaman tersebut relatif kecil jika dibandingkan dengan kekayaan Musk yang mencapai 703 miliar dollar AS atau sekitar Rp12.654 triliun. Karena itu, mengambil kredit rumah dapat menjadi bagian dari pengelolaan kekayaan, bukan semata-mata cara untuk memenuhi kebutuhan tempat tinggal.
Miltiadis Kastanis, direktur eksekutif penjualan di perusahaan properti Compass, menjelaskan bahwa orang dengan kekayaan sangat besar memiliki pendekatan tersendiri terhadap utang dan likuiditas. Mereka cenderung mempertimbangkan manfaat mempertahankan dana dalam investasi, bisnis, atau koleksi seni daripada mengalihkannya seluruhnya ke properti.
Perbandingan antara hasil investasi dan bunga pinjaman menjadi salah satu dasar pertimbangannya. Jika dana yang diinvestasikan berpotensi menghasilkan keuntungan sekitar 10 persen per tahun, sedangkan bunga KPR hanya 5 persen, mempertahankan investasi sambil mencicil rumah dapat memberikan keuntungan finansial.
Dengan pendekatan tersebut, biaya bunga tidak dinilai secara terpisah. Perhitungan juga mencakup potensi keuntungan yang mungkin hilang apabila seluruh dana digunakan untuk membeli rumah secara langsung.
Mark Zuckerberg memanfaatkan bunga rendah
Mark Zuckerberg, CEO Meta yang tercatat sebagai orang terkaya nomor tujuh di dunia, juga menggunakan strategi pembiayaan properti. Pada 2012, ia membiayai ulang rumahnya di Palo Alto melalui kredit berjangka 30 tahun dengan bunga hanya 1,05 persen.
Tingkat bunga yang rendah membuat biaya pinjaman menjadi relatif ringan. Dalam situasi tersebut, menggunakan sekitar 6 juta dollar AS untuk melunasi nilai rumah secara langsung dinilai kurang menarik dibandingkan mempertahankan dana tersebut dalam instrumen investasi yang berpotensi memberikan hasil lebih besar.
Kondisi suku bunga pada dekade 2010-an turut mendukung strategi itu. Sejumlah pembeli kaya dapat memperoleh pinjaman jangka panjang dengan tingkat bunga yang jauh lebih rendah daripada standar yang berlaku saat ini.
Keuntungan pajak dan pengaruh inflasi
Selain menjaga dana investasi, kredit rumah dapat memberikan manfaat perpajakan di Amerika Serikat. Bagi wajib pajak yang merinci pengurang pajaknya, bunga pinjaman rumah dapat dikurangkan untuk pinjaman hingga 750.000 dollar AS.
Meskipun nilai kredit Zuckerberg melampaui batas tersebut, sebagian bunga pinjamannya tetap berpotensi mengurangi penghasilan kena pajak. Dengan demikian, pengeluaran untuk bunga dapat menjadi lebih ringan setelah memperhitungkan manfaat pajak yang tersedia.
Islay Robinson, pendiri sekaligus CEO perusahaan pialang kredit Enness Global, menjelaskan bahwa pengurangan bunga pinjaman juga tersedia dalam sistem perpajakan sejumlah negara. Namun, manfaatnya bergantung pada ketentuan yang berlaku di masing-masing yurisdiksi.
Robinson juga menyoroti pengaruh inflasi terhadap nilai uang. Ketika tingkat harga meningkat, daya beli uang cenderung menurun. Karena itu, pinjaman yang diambil saat ini dan dibayar pada masa mendatang dapat terasa lebih ringan secara riil apabila nilai uang mengalami penurunan.
Memahami strategi beli pinjam mati
Selain KPR, orang kaya dapat memanfaatkan pinjaman yang dijamin dengan saham atau aset investasi. Cara ini memungkinkan mereka memperoleh dana tanpa harus menjual kepemilikan investasinya.
Dalam panduan bagi nasabah kaya, bank JP Morgan menjelaskan bahwa pinjaman beragunan aset dapat membantu peminjam mempertahankan investasinya, menunda kewajiban pajak tertentu, serta menyediakan dana untuk kebutuhan atau peluang lain.
Di Amerika Serikat, uang yang diperoleh dari pinjaman pada umumnya tidak dikategorikan sebagai pendapatan kena pajak. Hal ini memungkinkan pemilik aset menggunakan dana pinjaman untuk membiayai pengeluaran tanpa harus menjual investasi yang dimiliki.
Praktik tersebut dikenal sebagai strategi beli pinjam mati. Polanya adalah mengumpulkan aset yang berpotensi meningkat nilainya, menggunakan aset itu sebagai jaminan untuk memperoleh pinjaman, kemudian mewariskan aset tersebut kepada ahli waris.
Dalam sistem pajak Amerika Serikat, aset warisan tertentu dapat memperoleh penyesuaian nilai dasar atau stepped-up basis. Penyesuaian tersebut dapat mengurangi keuntungan modal yang dikenakan pajak ketika aset dijual oleh ahli waris dibandingkan dengan perhitungan berdasarkan nilai perolehan awal.
Pelajaran bagi pembeli rumah biasa
Strategi pembiayaan yang digunakan para miliarder tidak dapat diterapkan begitu saja oleh semua pembeli rumah. Akses terhadap bunga 1,05 persen atau pinjaman puluhan juta dollar AS dengan jaminan saham tidak tersedia bagi setiap orang.
Meski demikian, prinsip pengelolaan dananya tetap relevan untuk dipahami. Keputusan membeli rumah perlu mempertimbangkan bukan hanya kemampuan melunasi harga properti, melainkan juga biaya kredit, potensi hasil investasi, kebutuhan likuiditas, dan dampaknya terhadap kondisi keuangan secara keseluruhan.
Mempertahankan sebagian dana agar tetap tersedia untuk kebutuhan lain dapat menjadi pertimbangan dalam menyusun strategi keuangan. Namun, keputusan mengambil KPR tetap perlu didasarkan pada kemampuan membayar cicilan dan perbandingan yang masuk akal antara biaya pinjaman dengan manfaat mempertahankan dana untuk tujuan lainnya.
Follow peradaban.id
Add to preferred sources on Google
Editors Team
Rizki Lancar
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow